Murabaha, katılım finansında en temel finansman yöntemlerinden biri olup kâr beyanıyla satım esasına dayanır. Bu yöntemde katılım finans kuruluşu, müşterinin talep ettiği malı peşin bedelle satın alır ve üzerine belirli bir kâr koyarak müşteriye vadeli olarak satar. Dolayısıyla murabahanın temelinde bir malın satın alınması, mülkiyetin finansman sağlayan kuruma geçmesi ve ardından müşteriye satılması bulunmaktadır.
Dünya genelinde murabaha, katılım finans kuruluşlarının kullandığı finansman yöntemleri içerisinde uzun yıllardır önemli bir ağırlığa sahiptir. Türkiye’de de özellikle 2020-2021 yıllarına kadar murabahanın toplam finansman içerisindeki payı oldukça yüksek seviyelerde seyretmiş, ancak sonraki dönemde bu oran belirgin biçimde gerilemiştir. Murabahanın payının yüzde 80’ler seviyesinden yaklaşık yüzde 56’lar seviyesine düşmesinde, Türkiye’deki katılım finans mevzuatında ve merkezi danışma komitesi kararlarında meydana gelen önemli değişikliklerin etkisi olmuştur.
Murabahanın Yapısındaki Dönüşüm
Türkiye’de murabaha uygulamasındaki dönüşümün en önemli sebeplerinden biri, murabaha finansmanında kullanılan çift yönlü vekâlet uygulamasının, katılım esaslarında meydana gelen standartlaşma sürecinde Merkezi Danışma Komitesi (MDK) tarafından uygun görülmeyerek uygulamadan kaldırılmasıdır. Önceki uygulamalarda müşterinin hem malın satın alınması aşamasında banka adına vekil olması hem de daha sonra malı kendisine satması şeklindeki iki işlemi aynı vekâlet içerisinde gerçekleştirmesi mümkün olabiliyordu.
Merkezi Danışma Komitesi’nin Murabaha Standardı ile birlikte bu yapının uygulanmasına yönelik önemli sınırlamalar getirilmiş ve murabaha işleminin belirli bir kural seti çerçevesinde gerçekleştirilmesi öngörülmüştür. Düzenlemelerde getirilen bu kısıtlamalar nedeniyle katılım finans kuruluşları, müşterilerin finansman ihtiyaçlarını karşılamak amacıyla murabaha dışındaki diğer akitlere yönelmeye başlamıştır.
Bu dönüşümde bir diğer önemli gelişme ise BDDK tarafından katılım finans kapsamında kullanılan finansman yöntemlerinin daha sistematik biçimde tanımlanması olmuştur. Söz konusu yapı içerisinde finansman yöntemleri satım yöntemleri, ortaklık yöntemleri, kiralama yöntemleri ve vekâlet yöntemleri şeklinde farklı başlıklar altında ele alınmıştır.
Özellikle çift yönlü vekâlet yapısının kullanım alanının daralmasıyla birlikte katılım finans kuruluşlarının alternatif akitlere yönelmesi, murabahanın toplam finansman içerisindeki payının azalmasında etkili olmuştur. Bu süreçte farklı satım yöntemleri temelli finansman yöntemlerinin yanı sıra yatırım vekâleti ile icare gibi ürünlerin de kullanım alanı genişlemiştir.
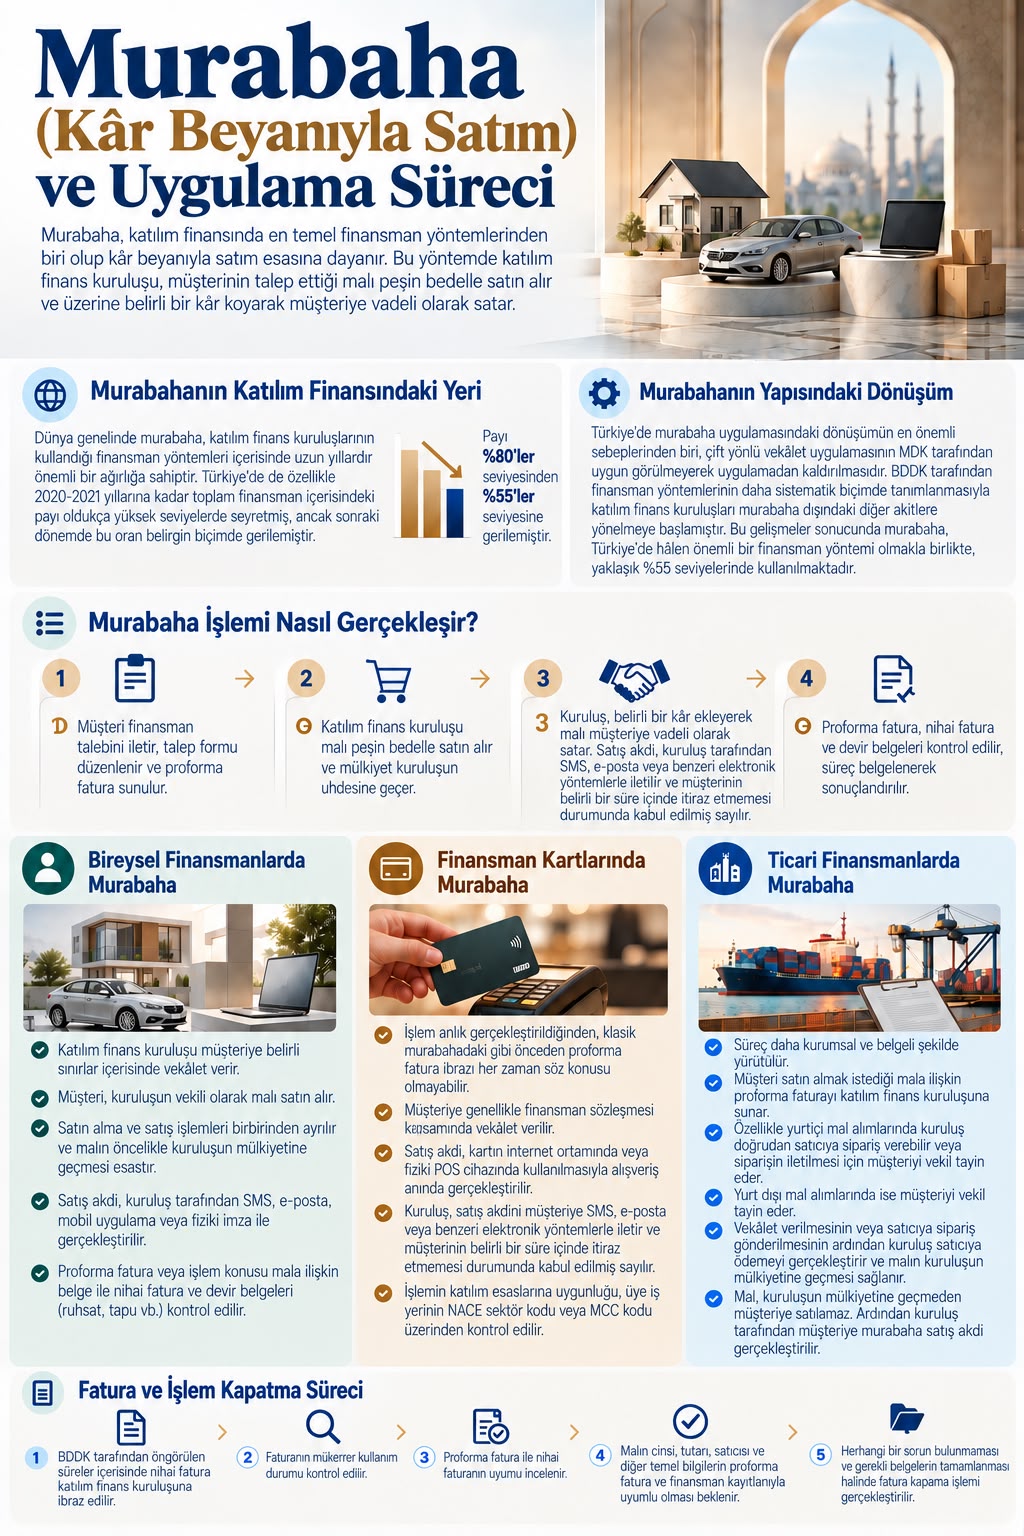
Murabaha İşlemi Nasıl Gerçekleşir?
Murabaha işleminin temelinde müşterinin belirli bir malı satın alma talebi bulunmaktadır. Bu nedenle süreç genellikle müşterinin finansman talebini ortaya koymasıyla başlar.
İlk aşamada müşteri tarafından bir talep formu düzenlenir ve satın alınmak istenen mala ilişkin proforma fatura katılım finans kuruluşuna sunulur.
Burada murabahanın temel niteliği önem taşımaktadır. Murabaha, esas itibarıyla mevcut ve belirli bir malın alımına dayalı bir finansman yöntemidir. Bu nedenle konut, taşıt, ihtiyaç malları ve işletme sermayesi kapsamında gerçekleştirilen mal alımları murabahanın yaygın kullanım alanları arasında yer almaktadır.
Murabaha finansmanı; ticari finansmanlar, bireysel finansmanlar ve finansman kartları olmak üzere farklı uygulama alanlarına sahiptir. İşlem akışı, finansmanın niteliğine ve kullanılan ürünün yapısına göre farklılık göstermekle birlikte, tamamında malın satın alınması, mülkiyetin katılım finans kuruluşuna geçmesi ve ardından müşteriye satılması temel murabaha yapısını oluşturmaktadır.
Ticari Finansmanlarda Murabaha
Ticari finansmanlarda süreç daha kurumsal ve belgeli şekilde yürütülür. Müşteri satın almak istediği mala ilişkin proforma faturayı katılım finans kuruluşuna sunar. Özellikle yurt içi mal alımlarında kuruluş doğrudan satıcıya sipariş verebilir veya siparişin iletilmesi için müşteriyi vekil tayin edebilir.
Murabaha standardında sipariş işlemlerinin belirli durumlarda vekâlet yoluyla gerçekleştirilmesine imkân tanınması, özellikle dış ticaret işlemlerinde operasyonel sürecin sipariş yerine vekâlet ile yürütülmesini sağlamaktadır.
Vekâlet verilmesinin veya satıcıya sipariş gönderilmesinin ardından finansman süreci ilerler. Katılım finans kuruluşu satıcıya ödemeyi gerçekleştirir ve malın katılım finans kuruluşunun mülkiyetine (hükmi teslim) geçmesi sağlanır.
Burada murabahanın temel unsurlarından biri ortaya çıkmaktadır: Mal, katılım finans kuruluşunun mülkiyetine geçmeden müşteriye satılamaz. Dolayısıyla satın alma işlemi ile müşteriye satış işleminin birbirinden ayrılması ve kuruluşun mal üzerindeki mülkiyetinin gerçekleşmesi, murabaha yapısının temel unsurlarındandır. İlgili malın mülkiyeti katılım finans kuruluşuna geçtikten sonra, kuruluş tarafından müşteriye matbu form, SMS, e-posta veya internet bankacılığı gibi yöntemlerle satış akdi gerçekleştirilir.
Bireysel Finansmanlarda Murabaha
Bireysel finansmanlarda katılım finans kuruluşu çoğunlukla müşteriye vekalet verir. Müşteri, katılım finans kuruluşunun vekili olarak malı satın alır; satın alma ve satış işlemlerinin birbirinden ayrılması ve malın öncelikle katılım finans kuruluşunun mülkiyetine geçmesi esastır. Ardından kuruluş ile müşteri arasında satış akdi; SMS, e-posta, mobil uygulama veya fiziki imza gibi yöntemlerle gerçekleştirilir.
Proforma fatura veya işlem konusu mala ilişkin belge ile nihai fatura ve devir belgeleri (ruhsat, tapu vb.) kontrol edilir.
Finansman Kartlarında Murabaha
Finansman kartlarında işlem anlık gerçekleştirildiğinden, klasik murabahadaki gibi önceden proforma fatura ibrazı her zaman söz konusu olmayabilir. Müşteriye genellikle finansman sözleşmesi aşamasında vekâlet verilir.
Finansman kartlarında satış akdi, kartın internet ortamında veya fiziki POS cihazında kullanılmasıyla alışveriş anında gerçekleştirilir. Satış akdi, müşteriye SMS, e-posta veya benzeri elektronik yöntemlerle gerçekleştirilir.
Gerçekleştirilen işlemin katılım esaslarına uygunluğu, satıcının NACE sektör kodu veya MCC kodu üzerinden kontrol edilir. Böylece finansman işlemlerinin katılım esaslarına uygun sektör ve mal grupları içerisinde gerçekleştirilmesi sağlanır.
Fatura ve İşlem Kapatma Süreci
Murabaha satış akdinin gerçekleştirilmesiyle birlikte işlem tamamlanmakla birlikte, işlemin belgelerinin de tamamlanması gerekir.
BDDK tarafından öngörülen süreler içerisinde nihai faturanın katılım finans kuruluşuna ibraz edilmesi gerekir. Faturalar, kuruluşların kendi fatura kayıt sistemleri üzerinden veya merkezi fatura kayıt altyapılarıyla entegre sistemler aracılığıyla takip edilebilir.
Bu aşamada katılım finans kuruluşu tarafından çeşitli kontroller gerçekleştirilir. Öncelikle faturanın daha önce başka bir finansmanda kullanılıp kullanılmadığı, yani mükerrer kullanım kontrol edilir. Ardından proforma fatura ile nihai faturanın uyumu incelenir.
Malın cinsi, tutarı, satıcısı ve diğer temel bilgilerinin proforma fatura ve finansman kayıtlarıyla uyumlu olması beklenir. Yapılan kontroller sonucunda herhangi bir sorun bulunmaması ve gerekli belgelerin tamamlanması halinde fatura kapama işlemi gerçekleştirilir.