Bugün portföy şirketlerinde, yatırım şirketlerinde ve holdinglerde yaşanan ve son beş gündür gündemde olan gelişmelerin elbette hukuki, mevzuata ilişkin, kurumsal veya şahsi olmak üzere farklı nedenleri olabilir. Ancak bu gelişmeler vesilesiyle katılım finans sisteminin temel yaklaşımına yeniden dikkat çekmek gerektiğini düşünüyorum.
Yasakların ardındaki risk çerçevesi
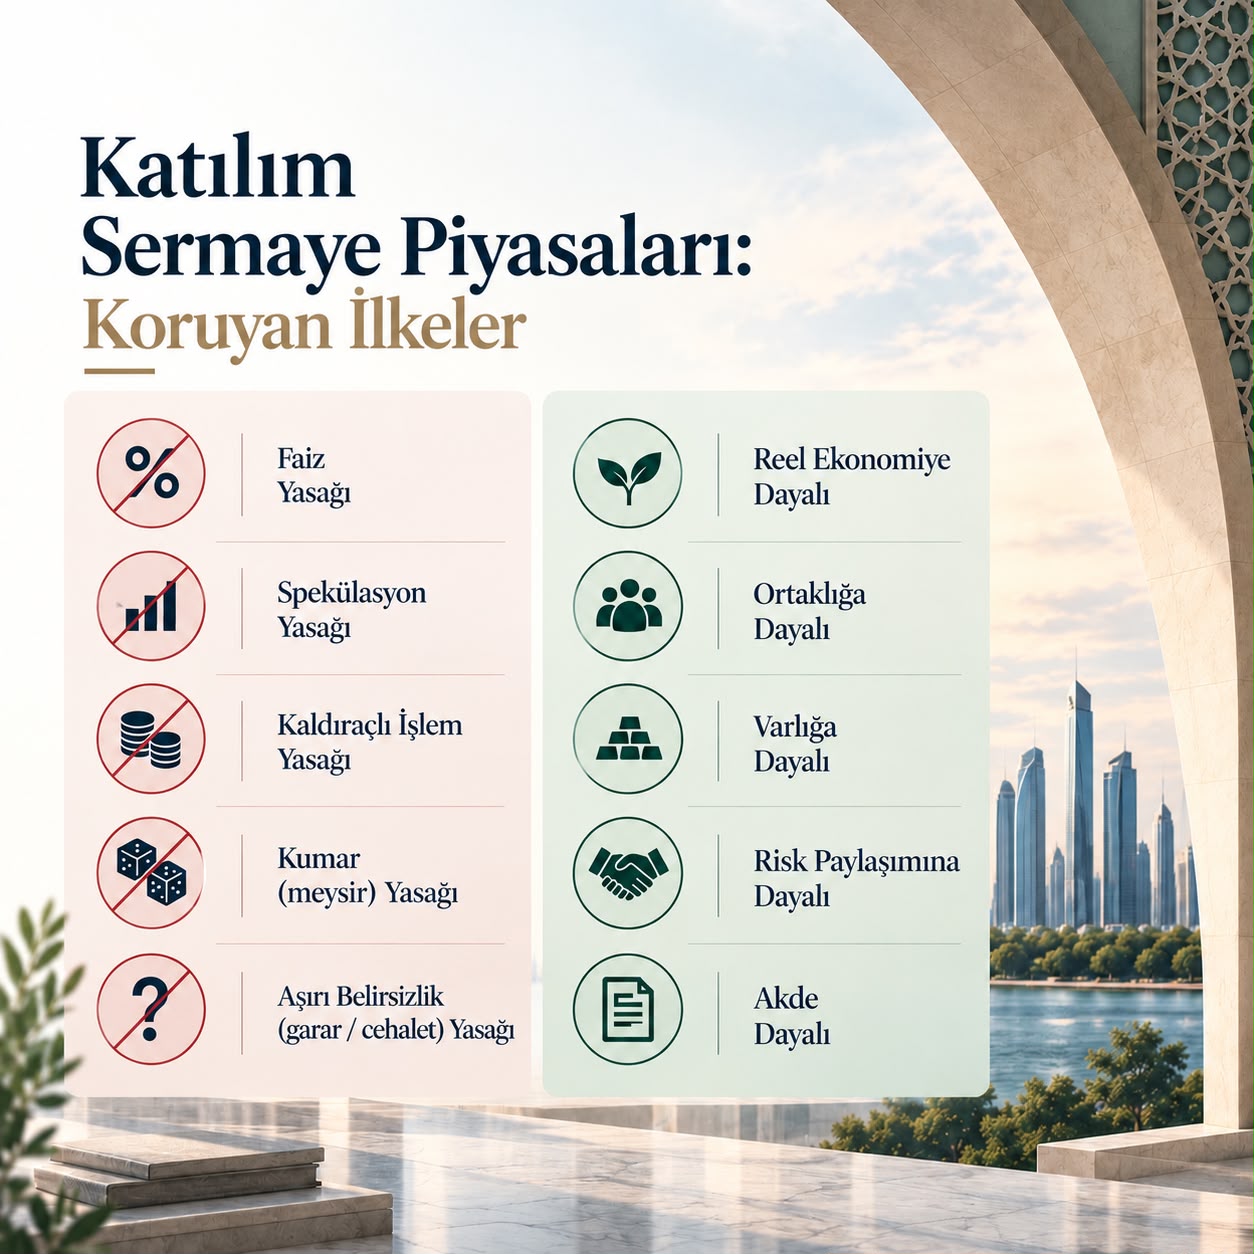
Katılım finansın temelini oluşturan faiz yasağı ile aşırı belirsizlik (cehalet/garar), kumar (meysir), spekülasyon ve kaldıraç işlemlerine yönelik yasaklar, yalnızca teorik veya biçimsel kurallar bütünü değildir. Bu ilkeler; finansal işlemlerin tarafları arasında risk ve sorumluluğun dengeli biçimde dağıtılmasını, işlemlerin gerçek bir ekonomik faaliyete veya varlığa dayanmasını ve özellikle nihai müşterinin ekonomik menfaatinin korunmasını amaçlayan bir risk çerçevesi ortaya koymaktadır.
Elbette bir yatırımcının temel amacı kâr elde etmek olabilir. Ancak katılım finans, kârı tek başına bir sonuç olarak değil, belirli bir riskin üstlenilmesi ve gerçek bir ekonomik faaliyetle ilişkilendirilmesi çerçevesinde ele alır. Bu nedenle katılım finans ekosistemindeki yatırım ve finansman araçlarının gerçek bir ticari yapıya, varlığa, ekonomik faaliyete veya kendi içerisinde tutarlı bir akde dayanması gerekir.
Katılım endeksi, fon ve sukuk yapılarının içerdiği çerçeve
Bu yaklaşım, katılım sermaye piyasalarının tasarımında da kendisini göstermektedir. Bir şirketin katılım endeksinde yer alabilmesi yalnızca belirli finansal oranları karşılamasıyla sınırlı bir değerlendirme değildir; şirketin faaliyet konusu ve finansal yapısının katılım esaslarına uyumu da dikkate alınmaktadır. Böylece yatırımcıya, yatırım yaptığı şirketin yalnızca finansal performansı hakkında değil, faaliyet alanı ve finansal yapısının katılım esaslarına uygunluğu hakkında da bir çerçeve sunulmaktadır.
Benzer şekilde yatırım fonları açısından da fonun yatırım yaptığı varlıkların niteliği ve fon portföyünün hangi esaslar çerçevesinde oluşturulduğu önem taşımaktadır. Katılım esaslı bir fon, yalnızca belirli varlıklardan oluşan bir portföy anlamına gelmez; fonun yatırım stratejisinin, portföyündeki varlıkların ve bu varlıklarla gerçekleştirilen işlemlerin katılım finans ilkeleriyle uyumlu bir yapı içerisinde olması gerekir. Dolayısıyla yatırımcı açısından mesele yalnızca fonun geçmiş dönemde ne kadar getiri sağladığı değil, bu getirinin hangi varlıklardan, hangi işlemlerden ve hangi sözleşmesel yapıdan kaynaklandığıdır.
Sukuk yapıları da bu yaklaşımın sermaye piyasalarındaki önemli örneklerinden biridir. Sukuk, yalnızca bir borçlanma aracı olarak değerlendirilmek yerine, yapısına göre belirli bir varlığa, varlık üzerindeki hakka, kullanım hakkına, projeye veya ekonomik faaliyete dayandırılmakta ve yatırımcı ile ihraç yapısı arasındaki ilişki belirli bir akit çerçevesinde kurulmaktadır. Dolayısıyla burada da yatırımcının elde ettiği getiri ile dayanak varlık veya ekonomik faaliyet arasında bir ilişki kurulması temel önem taşımaktadır.
Ortaklık temelli yapılar ve yatırım vekâleti
Mudarebe ve müşareke gibi ortaklık temelli yapılarda yatırımcı, yalnızca elde edilecek getiriye değil, faaliyetin taşıdığı ticari riske de katlanır. Yatırım vekâletinde ise sermayenin emanet niteliğinde olduğu; vekilin kasıt, kusur veya sözleşmeye aykırı bir davranışı bulunmadığı sürece meydana gelen zarardan sorumlu tutulamayacağı esas alınır. Böylece yatırımcı, yalnızca “ne kadar kazanacağım?” sorusuna değil, “hangi faaliyete, hangi akde ve hangi risk yapısına dahil oluyorum?” sorusuna da cevap arar.
Bu nedenle katılım sermaye piyasalarının gelişimini yalnızca yeni ürün ihraç etmek veya mevcut konvansiyonel ürünlere alternatif isimler üretmek şeklinde değerlendirmemek gerekir. Bir aracın katılım finans ürünü olabilmesi, onun arkasında gerçek bir ekonomik ilişki, uygun bir varlık veya faaliyet ve bu ilişkiyi kuran geçerli ve tutarlı bir akit bulunmasını gerektirir. Esas mesele, şeklen farklı bir ürün oluşturmak değil; ürünün ekonomik ve hukuki yapısını katılım esaslarının risk ve sorumluluk anlayışıyla uyumlu biçimde tasarlamaktır.
Sermaye piyasaları ve hazine işlemlerinde derinlik ihtiyacı
Buradan hareketle özellikle katılım sermaye piyasaları ve hazine işlemleri açısından önümüzde önemli bir gelişim alanı bulunmaktadır. Katılım finans ekosisteminin ürün çeşitliliğini ve piyasa derinliğini artırmak; fon yapılarını geliştirmek, yeni yatırım araçları oluşturmak, sermaye piyasası ürünlerini çeşitlendirmek ve hazine işlemlerine yönelik mekanizmaları geliştirmek zorundayız.
Bu gelişim; katılım endekslerinin daha kapsamlı hale gelmesinden yatırım fonlarının çeşitlendirilmesine, sukuk piyasasının derinleştirilmesinden ortaklık temelli sermaye piyasası araçlarının geliştirilmesine, katılım esaslarına uygun borçlanma ve riskten korunma araçlarının çeşitlendirilmesine kadar geniş bir alanı kapsamaktadır. Bunun yanında likidite yönetimi, riskten korunma ve ikincil piyasa işlemleri açısından da katılım finansın kendi ilkeleri içerisinde çalışan mekanizmaların geliştirilmesi önem taşımaktadır.
Buradaki hedef, konvansiyonel piyasaların sunduğu çeşitlilik ve derinliğe, katılım finansın kendi ilke ve kuralları içerisinde ulaşabilecek özgün mekanizmaları geliştirmektir. Başka bir ifadeyle mesele, konvansiyonel finansın bütün araçlarını katılım finans içerisinde yeniden üretmek değil; yatırımcıların ve finansal kuruluşların ihtiyaç duyduğu ekonomik fonksiyonları katılım finansın kendi akit, varlık, risk ve sorumluluk anlayışı içerisinde karşılayabilecek yeni yapılar ortaya koymaktır.
Çünkü bu alanı dar tuttuğumuz müddetçe, konvansiyonel piyasalardaki geniş ürün yelpazesi yatırımcıyı ve nihai müşteriyi doğal olarak o tarafa yönlendirecektir. Oysa katılım finansın sunduğu koruyucu çerçevenin anlamlı olabilmesi için yatırımcıya yalnızca daha fazla kural değil, daha fazla alternatif de sunabilmemiz gerekir.
Ürün çeşitliliği ile ilke esnekliği arasındaki fark
Bu noktada özellikle dikkat edilmesi gereken hususlardan biri de “ürün çeşitliliği” ile “ilke esnekliği” arasındaki farktır. Katılım finansın gelişmesi, temel ilkelerin gevşetilmesi anlamına gelmemelidir. Aksine bu ilkeler korunarak, onların ortaya koyduğu risk ve sorumluluk anlayışından hareketle yeni ürünlerin geliştirilmesi gerekir. Gerçek bir varlığa veya ekonomik faaliyete dayanan, tarafların hak ve sorumluluklarını açık biçimde belirleyen, riskin taraflar arasında adil biçimde dağıtıldığı ve getirinin bu ekonomik ilişkiyle bağlantılı olduğu yapılar, katılım sermaye piyasalarının gelişimi açısından önemli bir potansiyel taşımaktadır.
Dolayısıyla önümüzdeki mesele, katılım sermaye piyasalarını daha dar bir alana sıkıştırmak değil; faiz, kumar, aşırı belirsizlik, spekülasyon ve kaldıraç gibi unsurlardan arındırılmış yapısı içerisinde daha derin, daha çeşitli, daha rekabetçi ve daha güçlü bir piyasa oluşturmaktır.
Yatırımcı güveni ve piyasa bütünlüğü
Katılım sermaye piyasalarının geleceği de yalnızca mevcut araçların sayısını artırmakla değil, bu araçların arkasındaki ekonomik ve sözleşmesel yapıyı geliştirmekle şekillenecektir. Katılım endeksinden yatırım fonuna, sukuktan ortaklık temelli yapılara kadar her bir aracın dayandığı varlığın, faaliyetin, akdin ve risk ilişkisinin açık biçimde ortaya konulması; yatırımcı güveni ve piyasa bütünlüğü açısından da önem taşımaktadır.
Bu açıdan bakıldığında katılım sermaye piyasalarının gelişimi, yalnızca finansal ürün sayısının artırılması meselesi değildir. Aynı zamanda yatırımcının neye ortak olduğunu, hangi varlığa veya ekonomik faaliyete yatırım yaptığını, hangi akit çerçevesinde hareket ettiğini ve hangi riski üstlendiğini daha açık biçimde ortaya koyan bir piyasa yapısının oluşturulması meselesidir.
Katılım finansın gerçek potansiyeli tam burada ortaya çıkmaktadır: Yatırımcıya daha az seçenek sunmak değil, kendi ilke ve risk anlayışı içerisinde daha fazla seçenek sunabilmek.
Bunu başardığımızda katılım finans, yalnızca konvansiyonel finansın bir alternatifi olmaktan çıkacak; kendi risk anlayışı, ürünleri, akitleri ve piyasa mekanizmalarıyla yatırımcıyı, nihai müşteriyi ve finansal kuruluşları koruyan, aynı zamanda güçlü ve derin bir finansal ekosistem olarak daha görünür hale gelecektir.