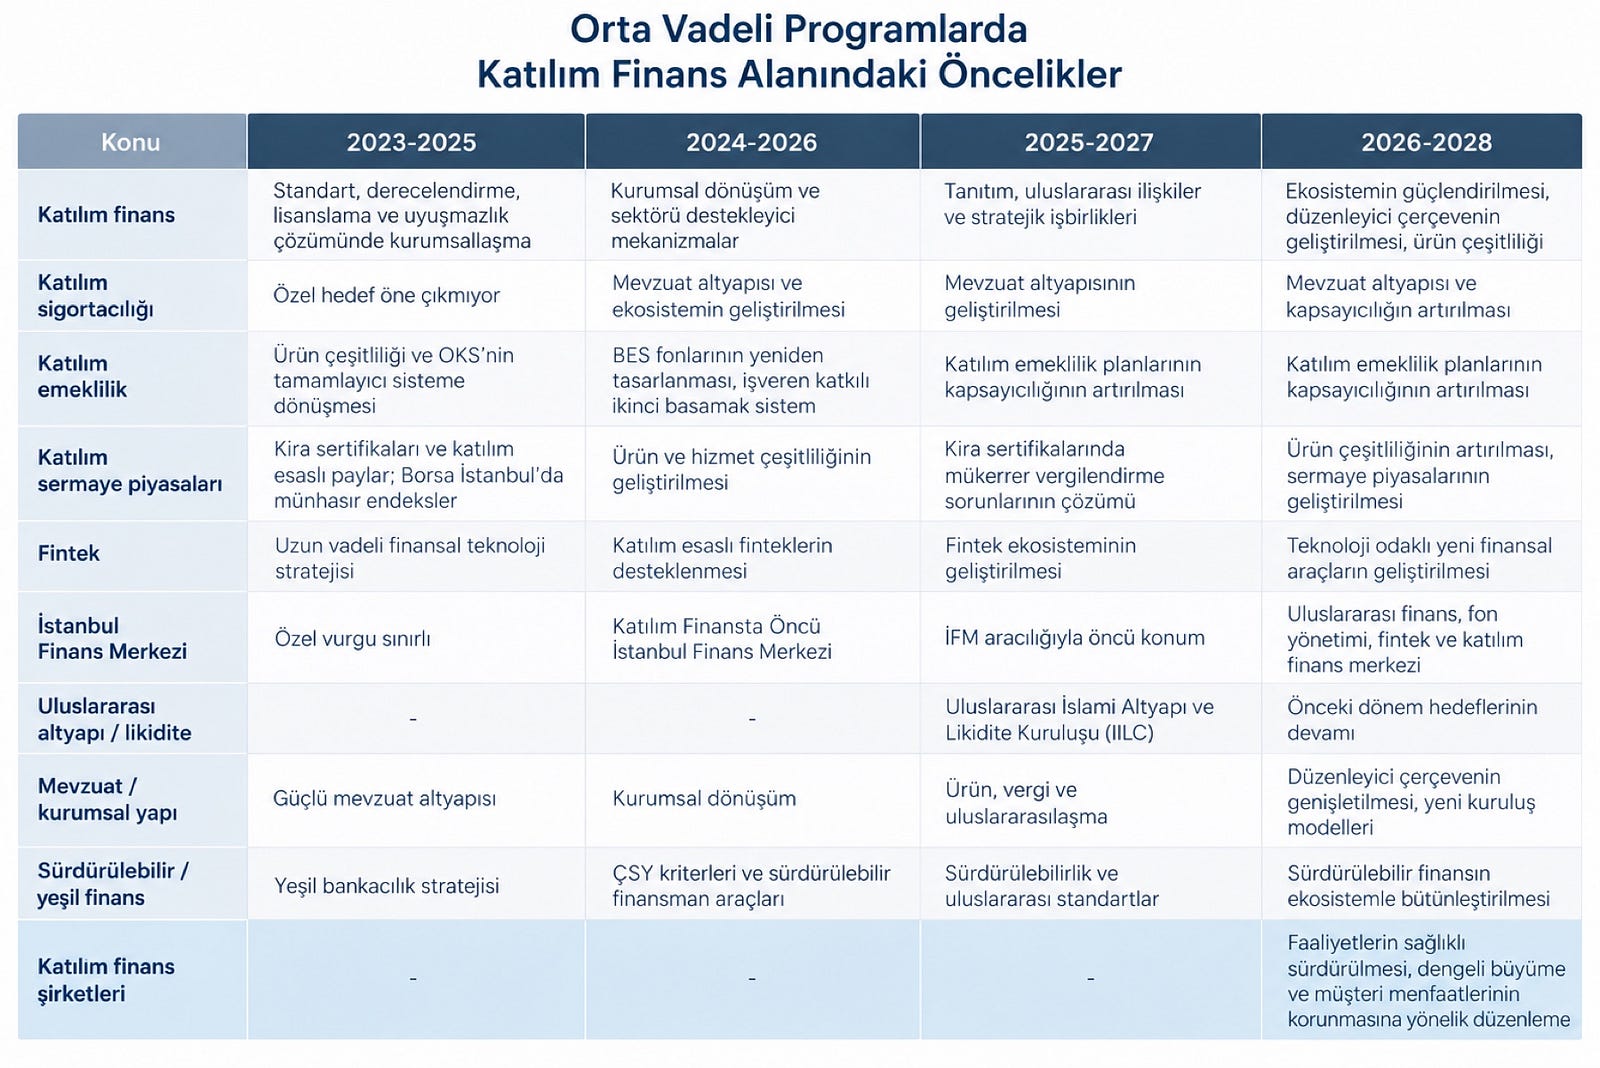
Orta Vadeli Program (OVP), ekonomide önümüzdeki döneme ilişkin politika ve öncelikleri ortaya koyan temel politika belgelerinden biridir. 2026–2028 OVP’de katılım finans, önceki dönemlere kıyasla daha kapsamlı bir çerçevede ele alınmış; kurumsal yapı, banka dışı finansal kuruluşlar, ürün ve hizmet çeşitliliği ile katılım sigortacılığına yönelik önemli politika adımları ortaya konulmuştur. Bu kapsamda öne çıkan beş başlığı şöyle değerlendirebiliriz:
1. Katılım finansın kurumsal dönüşümü
Bu ifade kapsamında Katılım Finans Kanunu ve buna bağlı alt düzenlemeler gibi daha kapsamlı bir hukuki yapının oluşturulmasını değerlendirebiliriz. Kamu katılım bankalarının birleşmesi de bu kurumsal dönüşümün önemli başlıklarından biri olarak değerlendirilebilir.
2. Katılım esaslı kalkınma ve yatırım bankaları
Bu alanın tanımı mevcut durumda sadece Katılım Esaslarına Uyum Tebliği’nde tanımlanmış olması nedeniyle, bu bankalara ilişkin kanun ve alt düzenlemelere ihtiyacın giderilmesi için planlamaya alınmış. OVP’de bu bankalara ilişkin düzenlemelerin hayata geçirileceğinin belirtilmesi bu açıdan önemli.
3. Banka dışı katılım finans kuruluşları
Katılım Esaslarına Uyum Tebliği’nde “katılım finans şirketleri” olarak adlandırılan kurumlar arasında, özellikle tasarruf finansman şirketleri başta olmak üzere ilgili kuruluşlara yönelik düzenleme ve gözetim çerçevesinin geliştirilmesine yönelik bir politika benimsendiği görülmektedir. Bu başlık, katılım finans ekosisteminin banka dışındaki unsurlarının da düzenleyici çerçeve içerisinde yapılandırılmasının hedeflendiğini göstermektedir.
4. Ürün ve hizmet çeşitliliği
Müşâreke ve mudârebe gibi ortaklığa dayalı modeller ile sukuk ve uluslararası borçlanma araçlarının geliştirilmesi önem taşıyor. Bunun için mevzuat ve operasyonel altyapının yanında, ürünleri destekleyici teşvik mekanizmalarının da oluşturulması değerlendirilebilir.
5. Katılım sigortacılığı
Geçtiğimiz ay yayımlanan genelgeyle birlikte şer’î uyum tarafında önemli bir çerçeve oluştu. Ancak vekâlet, teberru, mudârebe ve risk fonu uygulamalarında; özelikle risk fonunun işleyişi gibi bazı alanlarda daha fazla revize ve düzenleme ihtiyacı bulunuyor ve bu hususlara yönelik ikincil mevzuat veya yönetmelik seviyesinde yeni düzenlemeler yapılması değerlendirilebilir.