Türkiye’nin katılım finans yolculuğu, 1984 yılında başlayan özel finans kurumları deneyiminden bugüne uzanan uzun bir dönüşüm hikâyesidir. Ancak 2015 yılında Ziraat Katılım’ın, 2016 yılında Vakıf Katılım’ın sisteme dâhil olmasıyla birlikte bu hikâyenin yönü değişmiş; katılım finans, kamu politikalarının da doğrudan bir parçası hâline gelmiştir. 2019 yılında tarihî Emlak Bankası’nın yeniden faaliyete geçirilerek katılım bankası olarak Türkiye Emlak Katılım Bankası adıyla sisteme kazandırılması ve nihayet 2025 yılında Halk Katılım’ın kuruluş süreciyle birlikte kamu katılım bankacılığı bugünkü yapısına ulaşmıştır.
Aslında kamu katılım bankalarına yönelik stratejik çalışmalar yeni değil. 2013 yılında bir mevduat kamu bankasının katılım bankasına dönüştürülmesi gündeme gelmiş, fakat sonrasında kamu katılım bankalarının kurulması yönünde irade gösterilmiş; 2019 yılında ise kamu katılım bankalarının birleştirilmesi yeniden gündeme gelmiştir. Ancak her iki dönemde de bu fikir hayata geçirilememişti. Bugün ise Ziraat Katılım, Vakıf Katılım ve Halk Katılım’ın birleştirilmesine yönelik kararın resmî olarak açıklanmasıyla birlikte, geçmişte farklı dönemlerde tartışılan fikir somut bir dönüşüm sürecine dönüşmüş durumda.
Bu noktadan sonra tartışmayı “Üç banka birleşmeli miydi, birleşmemeli miydi?” veya birleşmenin hangi ortaklık ve devir modeliyle gerçekleştirileceği ekseninde sürdürmenin fazla anlamı kalmadığını düşünüyorum. Ziraat Katılım ve Halk Katılım’ın Türkiye Varlık Fonu çatısı altında birleştirilmesi, Vakıf Katılım’ın ise mevcut ortaklık yapısı nedeniyle Türkiye Varlık Fonu ile Vakıflar Genel Müdürlüğü ortaklığını içeren bir modelle sürece dâhil edilmesi gibi farklı yapılar teknik ve hukuki açıdan değerlendirilebilir. Ancak artık asıl mesele, birleşmenin hangi yöntemle gerçekleştirileceğinden ziyade, ortaya çıkacak yeni yapının nasıl tasarlanacağı ve Türkiye’nin katılım finans hedeflerine nasıl hizmet edeceğidir.
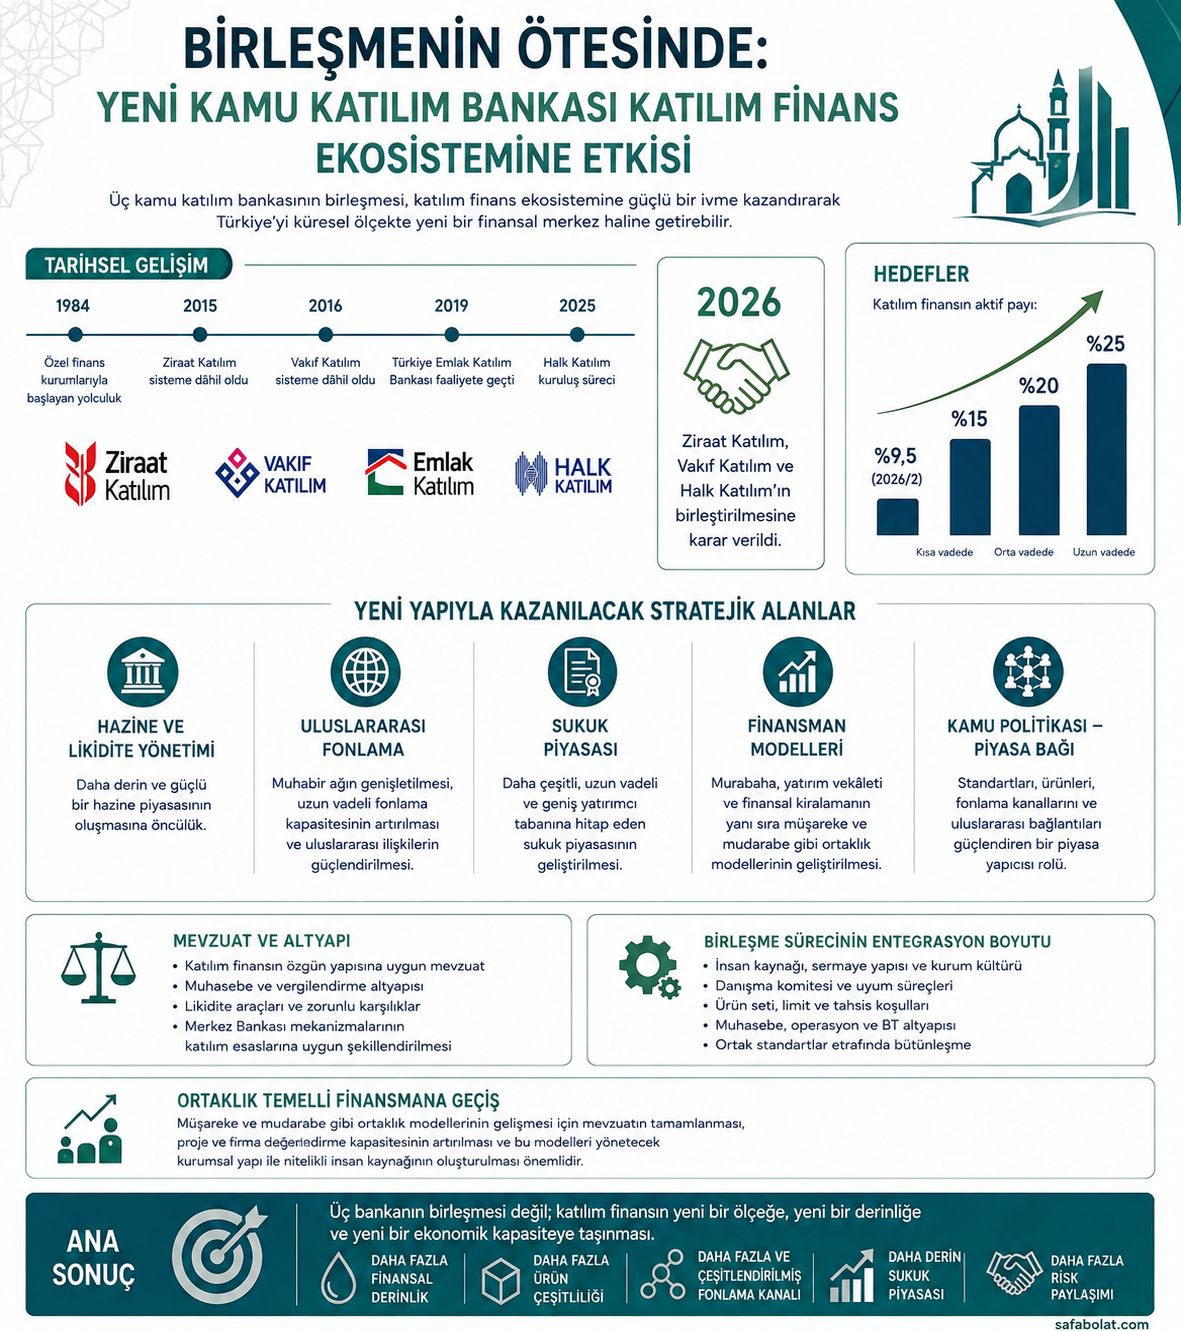
Katılım finansın bugün bankacılık sistemi içerisindeki aktif payı yaklaşık yüzde 9,5 seviyesindedir. Oysa son on yılda ortaya konulan hedef, bu payın önce yüzde 15’e, ardından yüzde 20 ve hatta yüzde 25’lere taşınmasıdır. Bu hedefe ulaşmak, yalnızca banka sayısını veya bilanço büyüklüğünü artırmakla mümkün değildir. Yeni yapı, ölçek avantajını daha güçlü, derin ve çeşitlendirilmiş bir katılım finans ekosistemine dönüştürebildiği ölçüde anlam kazanacaktır.
Bu nedenle ortaya çıkacak kamu katılım bankasına yalnızca birleşmiş üç kamu katılım bankasının toplamı olarak bakmamak gerekir. Doğru bir stratejik çerçeveyle tasarlanması hâlinde bu banka, Türkiye katılım finans ekosisteminin ölçek avantajını ekonomik ve finansal politika gücüne dönüştüren en önemli aktörlerden biri olabilir.
Bunun ilk koşulu, birleşmenin kapsamlı bir kurumsal entegrasyon anlayışıyla yürütülmesidir. İnsan kaynakları yapıları, sermaye ve bilanço kompozisyonları, kurum kültürleri, organizasyonel yapılanmalar, danışma komitelerinin çalışma usulleri, ürün setleri, limit ve tahsis koşulları, muhasebe altyapıları, bilgi teknolojileri sistemleri ve operasyonel süreçler ortak bir yapı içerisinde uyumlaştırılmalıdır.
Bu farklılıklar yalnızca teknik bir entegrasyon meselesi değildir. Yeni bankanın kurumsal kimliği, karar alma mekanizmaları ve katılım finans anlayışı da bu süreçte yeniden şekillenecektir. Özellikle danışma komitesi yapısının, katılım esaslarına uyum süreçlerinin, ürün geliştirme mekanizmalarının ve muhasebe – operasyon altyapısının ortak standartlar etrafında bütünleştirilmesi, yeni yapının kurumsal kapasitesini belirleyecektir.
Bu kapasitenin somutlaşacağı başlıca alanlardan biri hazine ve likidite yönetimidir. Katılım finans kuruluşlarının büyümesinin önündeki yapısal sorunlardan biri, geleneksel finans sistemindeki kadar çeşitlenmiş ve derinleşmiş hazine ve likidite yönetimi araçlarına sahip olmamalarıdır. Daha güçlü sermaye yapısına ve daha geniş işlem kapasitesine sahip bir kamu katılım bankası, katılım finansın ihtiyaçlarına uygun daha derin bir hazine piyasasının oluşmasına öncülük edebilir.
İkinci alan uluslararası fonlamadır. Büyük ölçek, uluslararası finans kuruluşları ve yatırımcılar nezdinde daha güçlü bir kredibilite profili sağlayabilir. Uluslararası İslami finans kuruluşlarıyla ilişkilerin geliştirilmesi, muhabir banka ağının genişletilmesi, sendikasyonların çeşitlendirilmesi ve daha uzun vadeli fonlama imkânlarının oluşturulması, Türkiye’nin katılım finans piyasasının uluslararası konumunu güçlendirecektir.
Üçüncü alan ise sukuk piyasasıdır. Türkiye’de sukuk önemli bir mesafe kat etmiş olmakla birlikte, katılım finansın ihtiyaç duyduğu derinlik ve çeşitliliğe henüz tam olarak ulaşmış değildir. Yeni kamu katılım bankası yalnızca daha fazla sukuk ihraç eden bir kurum olmakla yetinmemeli; farklı para birimlerinde, varlığa dayalı ve finansman yapılarına dayanan, daha uzun vadeli ve daha geniş yatırımcı tabanına hitap eden bir piyasanın gelişmesine öncülük etmelidir.
Bir diğer dönüşüm alanı finansman modelleridir. Katılım finansın bugün ağırlıklı olarak murabaha, yatırım vekâleti ve finansal kiralama üzerinden ilerlemesi, sahip olduğu potansiyelin tamamını yansıtmamaktadır. Bu modeller sektöre önemli katkılar sağlamıştır; ancak katılım finansın reel ekonominin farklı ihtiyaçlarına cevap verebilmesi için müşareke ve mudarabe gibi ortaklık modellerinin de geliştirilmesi gerekir. Bunun için mevzuat altyapısının tamamlanması, firma ve proje değerleme kapasitesinin artırılması ve bu modelleri yönetecek kurumsal ve nitelikli insan kaynağının oluşturulması önem taşımaktadır.
Yeni kamu katılım bankası bu nedenle yalnızca ürün geliştiren değil, ürün geliştirme ekosistemini oluşturan ve geliştiren bir kurum olmalıdır. Finansman modelleri çeşitlenmeli, reel sektörün uzun vadeli yatırım ihtiyaçlarına uygun yapılar geliştirilmeli, girişimcilik ve yatırım finansmanı güçlendirilmeli, sermaye piyasalarıyla bankacılık arasındaki bağ kuvvetlendirilmelidir.
Bütün bunların gerçekleşebilmesi ise yalnızca bankaların kendi iradesiyle mümkün değildir. Mevzuatın da bu dönüşümün önünü açması gerekir.
Katılım finansın kendine özgü sözleşme yapısına uygun düzenlemeler, muhasebe ve vergilendirme altyapısı, likidite yönetimi araçları, zorunlu karşılık uygulamaları ve Merkez Bankası ile gerçekleştirilen finansman işlemlerine ilişkin yükümlülükler yeniden ele alınmalıdır. Katılım finansın ihtiyaçlarını konvansiyonel bankacılığın mevcut araçlarına uyarlamak yerine, katılım esaslı yapının kendine özgü ihtiyaçlarını dikkate alan bütüncül bir mevzuat mimarisi oluşturulmalıdır.
Yeni yapı, kamu politikası ile piyasa arasındaki bağlantıyı da güçlendirebilir. Güçlü bir kamu katılım bankası; yalnızca fon toplayan ve finansman kullandıran değil, katılım finans piyasasının standartlarını, ürünlerini, fonlama kanallarını ve uluslararası bağlantılarını geliştiren bir piyasa yapıcısı olabilir.
Bu nedenle başarı yalnızca aktif büyüklüğüyle değil; uluslararası fonlama kapasitesi, sukuk piyasasının derinliği, yeni finansman modellerinin kullanımı, reel sektör finansmanındaki çeşitlilik, nitelikli insan kaynağı ve mevzuat altyapısındaki gelişimle ölçülmelidir.
Çünkü ilk olarak yüzde 15’lik bir paya ulaşmak, mevcut yapının yalnızca büyütülmesi değil, katılım finansın Türkiye ekonomisindeki rolünün değişmesi anlamına gelir.
2026 yılında kamu katılım bankalarının birleşmesiyle ortaya çıkacak yapı, yalnızca bir bankacılık konsolidasyonu olarak görülmemelidir. Bu birleşme, Türkiye’nin katılım finans politikasında yeni bir sayfa açma fırsatıdır.
Süreç yalnızca üç bilançonun tek bilançoda toplanmasıyla sınırlı kalırsa, ortaya büyük bir banka çıkar. Ancak yeni yapı; kurumsal entegrasyonu başarıyla tamamlar, katılım finans ekosistemini geliştirir ve ölçek avantajını yeni ürünlere, fonlama kanallarına ve risk paylaşımı mekanizmalarına dönüştürürse, Türkiye’nin katılım finans hedeflerini taşıyabilecek yeni bir finansal omurga oluşturabilir.